 BforBankBanque en ligne
 BNP ParibasBanque traditionnelle
 BoursoBankBanque en ligne
 FortuneoBanque en ligne
 Hello bank!Banque en ligne
 LCLBanque traditionnelle
Changer de banque
Mobilité, démarches et clôture : avancer dans le bon ordre.
VOTRE BANQUE. VOTRE CHOIX.
Les différences essentielles, les offres de bienvenue vérifiées et des guides pour choisir, changer de banque ou préparer un voyage.
Changer de banque n’a jamais été aussi simple… à condition de choisir la bonne.
VOTRE BANQUE. VOTRE CHOIX.
Découvrez leur positionnement et les points à vérifier avant de choisir. Ordre alphabétique, sans classement rémunéré ni recommandation personnalisée.
6 banque(s) affichée(s).
Aucune banque ne correspond à cette sélection. Une banque sans bonus reste visible hors filtre promotionnel.
| Banque | Pourquoi la choisir | Offre de bienvenue | Action |
|---|---|---|---|
| BforBankBanque en ligne |
|
Jusqu’à 280 € d’avantagesSous conditions, détail sur la fiche. Prime et bons d’achat distincts. | Plus d’infos BforBank
Souscrire — BforBank — nouvel onglet
Lien affilié : informations sur l’affiliationChangerdebanque peut percevoir une rémunération, sans influence sur l’ordre de présentation. Consultez les conditions de la banque avant de souscrire. Le bouton ouvre un nouvel onglet. |
| BNP ParibasBanque traditionnelle |
|
Aucune offre vérifiée actuellement | Plus d’infos BNP Paribas
Souscrire — BNP Paribas — nouvel onglet
Lien affilié : informations sur l’affiliationChangerdebanque peut percevoir une rémunération, sans influence sur l’ordre de présentation. Consultez les conditions de la banque avant de souscrire. Le bouton ouvre un nouvel onglet. |
| BoursoBankBanque en ligne |
|
Jusqu’à 180 € offertsSous conditions, détail sur la fiche. | Plus d’infos BoursoBank
Souscrire — BoursoBank — nouvel onglet
Lien affilié : informations sur l’affiliationChangerdebanque peut percevoir une rémunération, sans influence sur l’ordre de présentation. Consultez les conditions de la banque avant de souscrire. Le bouton ouvre un nouvel onglet. |
| FortuneoBanque en ligne |
|
80 € offerts sous conditionsSous conditions, détail sur la fiche. | Plus d’infos Fortuneo
Souscrire — Fortuneo — nouvel onglet
Lien affilié : informations sur l’affiliationChangerdebanque peut percevoir une rémunération, sans influence sur l’ordre de présentation. Consultez les conditions de la banque avant de souscrire. Le bouton ouvre un nouvel onglet. |
| Hello bank!Banque en ligne |
|
Aucune offre vérifiée actuellement | Plus d’infos Hello bank!
Souscrire — Hello bank! — nouvel onglet
Lien affilié : informations sur l’affiliationChangerdebanque peut percevoir une rémunération, sans influence sur l’ordre de présentation. Consultez les conditions de la banque avant de souscrire. Le bouton ouvre un nouvel onglet. |
| LCLBanque traditionnelle |
|
Aucune offre vérifiée actuellement | Plus d’infos LCL
Souscrire — LCL — nouvel onglet
Lien affilié : informations sur l’affiliationChangerdebanque peut percevoir une rémunération, sans influence sur l’ordre de présentation. Consultez les conditions de la banque avant de souscrire. Le bouton ouvre un nouvel onglet. |
Les liens affiliés validés sont signalés individuellement. Une prime n’est ni garantie ni permanente : ses conditions officielles prévalent. Les partenariats ne déterminent pas la sélection éditoriale.
Nouveau guide pratique
Sans fiche de paie, avec des revenus irréguliers ou après un refus d’ouverture : découvrez les documents à préparer, les conditions à comparer et les recours possibles.
Lire le guide completPour avancer étape par étape
Un guide indépendant pour préparer votre demande, sans promesse d’acceptation automatique.
Mobilité, démarches et clôture : avancer dans le bon ordre.
Compte joint, études, premier compte : poser les bonnes questions.
Paiements et retraits : préparer son départ sans mauvaises surprises.
Le service de mobilité bancaire vise à faciliter le changement de domiciliation de certaines opérations. Il ne remplace pas l’inventaire de vos contrats. Avant de le demander, faites préciser le périmètre du mandat et les démarches qui resteront personnelles, puis suivez les mouvements jusqu’à leur stabilisation.
Lecture estimée : 3 min
Changer de banque pour voyager
Un paiement ou un retrait à l’étranger peut combiner plusieurs éléments : commission de la banque, conversion de devise et frais d’un intermédiaire. Pour comparer, identifiez qui facture quoi et à quelle opération. Un seul prix placé à côté du nom d’une banque serait trompeur.
Lecture estimée : 4 min
Ouvrir un compte joint demande de s’accorder sur les usages, les moyens de paiement et le suivi, puis de lire la convention applicable. Ne choisissez pas seulement une carte ou une prime. Vérifiez les droits de chacun et la façon de traiter une séparation ou une sortie du compte.
Lecture estimée : 4 min
Changer de banque est plus simple lorsque vous séparez trois décisions : choisir le nouveau compte, déplacer les opérations et décider quand fermer l’ancien. N’engagez pas la fermeture sur la seule promesse d’une prime. Préparez une liste des usages indispensables et gardez les justificatifs de chaque démarche.
Lecture estimée : 4 min
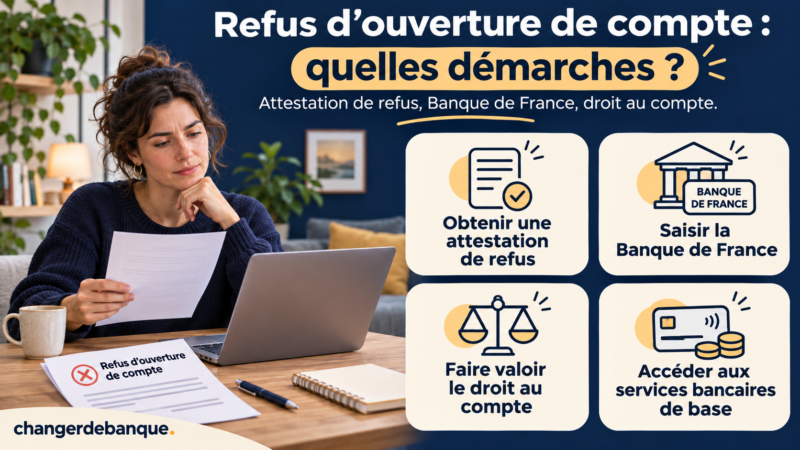
Une banque a refusé de vous ouvrir un compte ? Découvrez comment obtenir une attestation de refus, à quel moment saisir la Banque de France et quelles démarches suivre pour bénéficier du droit au compte et de ses services bancaires de base.
Lecture estimée : 4 min
Vous êtes au chômage et souhaitez ouvrir ou changer de compte bancaire ? Découvrez les justificatifs acceptables selon votre situation, comment recevoir vos allocations France Travail sur un nouveau RIB et quelles solutions envisager si la banque refuse votre demande.
Lecture estimée : 9 min
Être interdit bancaire n'empêche pas forcément d'ouvrir un compte. Découvrez les différences entre FCC et FICP, les moyens de paiement possibles et les démarches pour obtenir un compte après un refus, notamment grâce au droit au compte auprès de la Banque de France.
Lecture estimée : 9 min
Banque en ligne ou traditionnelle, chaque établissement propose des tarifs, des cartes bancaires et des services différents. Comparez les frais, les conditions d’utilisation et les avantages de chaque offre pour trouver une banque adaptée à vos besoins.
Ouverture de compte, mobilité bancaire, transfert des prélèvements ou clôture de l’ancien compte : nos guides expliquent les démarches étape par étape. Vous savez ainsi quels documents préparer, quelles questions poser et quels points vérifier avant de vous engager.
Les banques sont présentées par ordre alphabétique, avec leurs sources et les conditions des offres disponibles. Les primes de bienvenue sont soumises à des critères d’éligibilité qui peuvent évoluer. Notre comparateur vous aide à faire votre choix, sans classement sponsorisé ni conseil bancaire personnalisé.
Chez ChangerDeBanque.com, nous pensons que choisir une banque ne devrait pas se résumer à comparer des primes de bienvenue ou des cartes gratuites.
Notre objectif est de vous aider à comprendre les différences entre les établissements bancaires, à identifier les frais qui comptent réellement et à trouver une offre adaptée à vos besoins.
Pour cela, nous privilégions des informations claires, des comparatifs accessibles et des guides pratiques. Conditions de revenus, frais à l’étranger, cotisations des cartes, services inclus ou démarches pour changer de banque : nous abordons les points essentiels, sans masquer les conditions et les limites des offres.
Notre approche repose sur la transparence. Les banques sont présentées par ordre alphabétique, sans classement dicté par une rémunération commerciale. Lorsque nous utilisons des liens affiliés, ils sont signalés. Ces partenariats peuvent contribuer au financement du site, mais ne déterminent pas l’ordre de présentation des établissements.
Nous nous appuyons sur les informations et documents officiels des banques pour présenter leurs offres. Les tarifs et les promotions pouvant évoluer, nous indiquons les conditions et les dates de vérification lorsqu’elles sont disponibles.
ChangerDeBanque.com est un site d’information indépendant des établissements présentés, conçu pour vous donner les moyens de comparer par vous-même, sans vous promettre une banque idéale pour tout le monde.
Notre engagement est simple : vous donner des informations compréhensibles, vous expliquer ce qu’il faut vérifier et vous laisser libre de votre choix.
LES REPÈRES ESSENTIELS
Commençons par y voir plus clair.
Il n’existe pas une banque qui soit la meilleure pour tout le monde. Tout dépend de ce que vous attendez de votre compte bancaire.
Si vous utilisez surtout votre carte pour les achats du quotidien, comparez les frais de tenue de compte et les conditions de gratuité. Si vous voyagez régulièrement, regardez plutôt les frais de paiement et de retrait à l’étranger. Et si vous préférez pouvoir rencontrer un conseiller, la présence d’une agence près de chez vous peut faire la différence.
Le plus utile est de comparer deux ou trois banques à partir de vos habitudes, plutôt que de vous fier à un classement général.
Commencez par regarder le coût réel du compte, pas seulement la mention « carte gratuite ».
Certaines banques en ligne proposent des cartes sans cotisation, mais demandent de les utiliser régulièrement. D’autres facturent certains retraits, les paiements en devises ou des services particuliers.
Pour comparer correctement, prenez en compte les frais de tenue de compte, la carte bancaire, les retraits, les virements et les éventuels frais d’inactivité. Une banque qui coûte peu pour un usage simple ne sera pas forcément la moins chère si vous voyagez beaucoup ou utilisez régulièrement un découvert.
Non, dans la plupart des cas, les démarches sont assez simples. Vous pouvez ouvrir un nouveau compte et demander à votre nouvelle banque de vous accompagner dans le transfert de vos opérations récurrentes grâce au service de mobilité bancaire.
Ce service gratuit permet notamment de faciliter le changement de domiciliation de certains virements et prélèvements.
En revanche, tout ne se transfère pas automatiquement. Pensez à vérifier vos abonnements payés par carte, vos crédits, vos produits d’épargne et les opérations encore en attente sur l’ancien compte.
Il est généralement préférable de garder les deux comptes ouverts pendant la transition, le temps de vérifier que les opérations passent correctement.
Oui. Le service de mobilité bancaire est gratuit, et la clôture d’un compte courant est normalement gratuite.
Cela ne signifie pas que toutes les opérations liées au changement de banque le sont. Le transfert de certains produits d’épargne, comme un PEL ou un PEA, peut entraîner des frais selon les conditions applicables. Les crédits ne sont pas automatiquement transférés non plus.
Avant de changer, consultez les tarifs de votre banque actuelle et ceux du nouvel établissement, surtout si vous possédez plusieurs produits bancaires.
Plusieurs établissements proposent des comptes ou des cartes accessibles sans revenu minimum. Mais il faut distinguer les conditions d’ouverture du compte de celles qui s’appliquent à une carte ou à une formule particulière.
Une banque peut accepter les clients sans condition de revenus tout en demandant un premier versement ou en facturant une cotisation mensuelle. Certaines cartes gratuites nécessitent également une utilisation régulière.
Vérifiez donc trois points : les revenus éventuellement exigés, le dépôt initial et le coût de la carte. Cela permet d’éviter de choisir une offre dont vous ne remplissez pas les conditions.
Les banques en ligne conviennent souvent aux personnes qui gèrent leur argent de manière autonome depuis leur téléphone ou leur ordinateur. Elles peuvent proposer des frais réduits, mais l’assistance se fait principalement à distance.
Les banques traditionnelles disposent d’agences où vous pouvez, selon les services proposés, rencontrer un conseiller. C’est un critère intéressant si vous souhaitez un accompagnement régulier ou préparer un projet particulier.
Il faut aussi regarder les situations intermédiaires : certains établissements combinent une gestion numérique avec l’accès à des services physiques.
Le bon choix dépend surtout de votre besoin de conseil, de vos opérations habituelles et du budget que vous souhaitez consacrer à vos services bancaires.
Oui, vous pouvez posséder plusieurs comptes courants dans des établissements différents.
Certains clients conservent une banque principale pour leurs revenus et leurs prélèvements, puis utilisent un deuxième compte pour les voyages, les dépenses communes ou la gestion d’un budget particulier.
Cela peut être pratique, mais demande un peu d’organisation. Pensez à surveiller les soldes, les frais éventuels et les conditions d’utilisation de chaque carte.
Avant d’ouvrir un second compte, assurez-vous qu’il répond à un besoin réel et qu’il ne génère pas de frais inutiles.
Les banques proposent parfois une prime de bienvenue aux nouveaux clients. Pour en bénéficier, il faut respecter les conditions de l’offre au moment de la souscription.
Selon la campagne, vous devrez peut-être effectuer un premier versement, utiliser votre carte plusieurs fois, activer un service de mobilité bancaire ou saisir un code promotionnel.
Attention aux offres annoncées « jusqu’à 150 € » ou « jusqu’à 200 € » : le montant maximal peut dépendre de plusieurs conditions cumulées. Il n’est pas automatiquement versé à chaque nouveau client.
Avant d’ouvrir un compte, vérifiez les dates de validité, les conditions d’éligibilité et les modalités de versement de la prime.
Si vous partez régulièrement à l’étranger, commencez par comparer les frais de paiement en devises et les conditions de retrait aux distributeurs.
Certaines cartes permettent de payer sans commission bancaire supplémentaire dans de nombreuses devises, mais les retraits peuvent être soumis à des limites ou à des frais après un certain nombre d’opérations.
Vérifiez également les plafonds, les assurances liées à la carte et les conditions d’assistance pendant le voyage.
Gardez en tête qu’un distributeur étranger peut facturer ses propres frais et qu’une conversion proposée sur place peut être désavantageuse, même avec une carte présentée comme sans frais à l’étranger.
Les frais ne sont pas toujours cachés, mais certains passent facilement inaperçus lorsqu’on compare uniquement le prix d’une carte.
Regardez notamment les frais de tenue de compte, les conditions d’inactivité, les retraits hors réseau, les opérations en devises et les frais liés au découvert.
Pensez aussi aux services que vous pourriez utiliser ponctuellement : remplacement d’une carte, opérations en agence, virements spécifiques ou incidents de paiement.
Avant de signer, consultez la brochure tarifaire de la banque. Vous pourrez ainsi estimer le coût de votre compte en fonction de vos habitudes, plutôt que de découvrir certains frais après l’ouverture.
Les partenariats éventuels sont signalés sur les liens concernés. Ils ne déterminent pas l’ordre des banques. Pour en savoir plus consultez notre politique sur les liens.